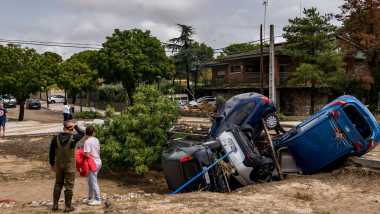
Imagen de archivo con varios coches siniestrados a consecuencia de una inundación en El Álamo (Madrid). (EP)
Añadir ElPlural.com como fuente preferida de Google.
Mantente informado con las últimas noticias de actualidad.
En un artículo anterior abordamos la cuestión de si, al vender un coche entre particulares, puede computarse la pérdida patrimonial sufrida. La conclusión era clara: aunque exista una pérdida real, esta no puede declararse en el IRPF por tratarse de un bien de consumo duradero. ¿Pero qué ocurre con otros supuestos frecuentes como averías, siniestros, desguaces o ayudas públicas tras una catástrofe natural?
La Dirección General de Tributos ha ido despejando estas dudas a través de múltiples consultas vinculantes. En el caso del desguace o achatarramiento de un vehículo —por avería, siniestro o antigüedad—, la doctrina es reiterada: no puede computarse ninguna pérdida patrimonial. El motivo es el mismo: la pérdida de valor es consecuencia del uso, y como tal, se considera “consumo” según el artículo 33.5.b) de la Ley del IRPF.
Algo similar ocurre con los gastos de reparación tras una avería o accidente no cubierto por el seguro. Aunque para el contribuyente pueda suponer un desembolso significativo, la Agencia Tributaria entiende que se trata de un gasto de consumo personal, no de una pérdida patrimonial que pueda deducirse en la declaración.
¿Y si la destrucción del vehículo se produce como consecuencia de una catástrofe natural y recibimos una ayuda pública o una indemnización del seguro? En estos casos, el tratamiento fiscal cambia. Las ayudas concedidas por una administración pública para reparar daños materiales, como en el caso de una inundación, pueden estar exentas de tributación si cumplen los requisitos de la Ley del IRPF. En concreto, si su finalidad es reparar la pérdida de un elemento patrimonial, la ayuda estará exenta hasta el valor de ese daño.
Por su parte, las indemnizaciones de las compañías de seguros sí se consideran alteraciones patrimoniales. Pero solo darán lugar a una ganancia —o una pérdida— si la cantidad recibida difiere del valor real del vehículo en el momento del siniestro. Dicho valor debe calcularse teniendo en cuenta su depreciación por uso. Así, si el seguro paga exactamente lo que valía el coche en ese momento, no hay ganancia ni pérdida que declarar.
De este modo, el principio que subyace en toda la interpretación de la normativa es el mismo: los vehículos particulares, por su naturaleza, se deprecian con el tiempo por el uso, y esta pérdida de valor no puede computarse fiscalmente. Solo en casos excepcionales —por ejemplo, si el coche se vende por un valor superior al de adquisición, algo posible con vehículos clásicos o de colección— se generaría una ganancia patrimonial sujeta a tributación.
La normativa fiscal nos recuerda que no toda pérdida es deducible, y que no todo gasto puede traducirse en un alivio en la declaración
En definitiva, la normativa fiscal nos recuerda que no toda pérdida es deducible, y que no todo gasto puede traducirse en un alivio en la declaración. Para moverse con seguridad por este terreno, contar con el asesoramiento de un profesional es siempre la mejor opción. Los gestores administrativos estamos para resolver estas cuestiones, interpretar la normativa y, sobre todo, proteger al ciudadano frente a errores o falsas expectativas.
Comentarios
Solo los socios pueden comentar.
Únete a la comunidad de El Plural para participar en la conversación.