
Añadir ElPlural.com como fuente preferida de Google.
Mantente informado con las últimas noticias de actualidad.
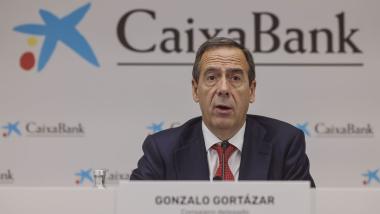
Gonzalo Gortázar, consejero delegado de CaixaBank, ha abordado durante la presentación de resultados del banco diferentes cuestiones de actualidad económica, desde las dificultades de acceso a la vivienda y la necesidad de impulsar su construcción hasta el impacto de la inteligencia artificial en el empleo y la transformación de las plantillas. Asimismo, el directivo ha hecho balance de la evolución del negocio de la entidad, que ha cerrado los nueve primeros meses del año con un beneficio neto de 4.962 millones de euros, un 12,9% más que en el mismo periodo del ejercicio anterior.
Desde CaixaBank atribuyen estos resultados a la evolución favorable del negocio y al despliegue de su Plan Estratégico 2025-2027. En este sentido, la entidad destaca que ha sumado 480.000 nuevos clientes en España y Portugal durante el último año, hasta alcanzar los 21,1 millones. Su consejero delegado, Gonzalo Gortázar, ha puesto en valor la capacidad del grupo para mantener un crecimiento sostenido y equilibrado, apoyado tanto en la captación de nuevos clientes como en el incremento de la actividad.
El directivo también ha hecho referencia a la apuesta del banco por la transformación tecnológica y a la integración de herramientas de inteligencia artificial en distintas áreas de la organización. En este sentido, ha destacado las posibilidades que abre esta tecnología: “La IA nos abre muchas puertas, permitiéndonos hacer las cosas de manera diferente y responder a nuevas necesidades”. Asimismo, ha aclarado que el aumento de la productividad no tiene por qué traducirse en una reducción de plantilla: “Ser más productivos no tiene por qué equipararse a reducir el número de empleados, sino a hacer muchas más cosas con esos empleados”.
De hecho, ha asegurado que la entidad ha reforzado sus equipos: “Hemos hecho hincapié en los perfiles tecnológicos y hemos reforzado posiciones en toda la red”. En esta línea, Gortázar ha descartado que la entidad tenga previsto recurrir a prejubilaciones: “No tenemos planes de hacer prejubilaciones porque estamos creciendo bien y tenemos un equipo muy bueno con el que queremos dar lo mejor a los clientes”.
Nuestro compromiso con el acceso a la vivienda es máximo
Los resultados publicados muestran una evolución favorable de los principales indicadores financieros. El margen de intereses, que refleja principalmente la diferencia entre los ingresos obtenidos por los préstamos y los costes de los depósitos y otras vías de financiación, se situó en 8.186 millones de euros, un 2,9% más que en los nueve primeros meses del año anterior.
Por su parte, los ingresos por servicios experimentaron un avance del 7,7%, hasta los 4.182 millones de euros. De esta cifra, los servicios de gestión patrimonial aportaron 1.669 millones, lo que representa un incremento del 12,5%, mientras que los seguros de protección alcanzaron los 1.000 millones, un 14,5% más. En sentido contrario, las comisiones bancarias retrocedieron un 0,9%, hasta situarse en 1.513 millones.
En cuanto al resto de indicadores, el margen bruto alcanzó los 12.656 millones de euros, tras crecer un 4,4%, mientras que el margen de explotación avanzó un 4,6%, hasta los 7.653 millones. Los gastos de administración y amortización, por su parte, aumentaron un 4,3%, hasta sumar 5.004 millones.
El volumen de negocio del grupo se elevó hasta los 1,16 billones de euros, un 6,4% más. En concreto, la cartera de crédito sano creció un 8%, hasta los 397.469 millones. Destaca especialmente el comportamiento de la financiación empresarial, que aumentó un 11,4%, y de los préstamos al consumo, con un avance del 9,8%. Por su parte, el crédito destinado a la compra de vivienda registró un incremento del 7%.
Sobre este último ámbito, Gortázar ha insistido en el compromiso de la entidad con el acceso a la vivienda y ha señalado que “nuestro compromiso con el acceso a la vivienda es máximo”. Una apuesta que, según ha explicado, está permitiendo al banco seguir ganando cuota de mercado en el negocio hipotecario.
No obstante, el consejero delegado también ha advertido de las dificultades que atraviesa el mercado inmobiliario, especialmente por la falta de oferta. “No se están construyendo suficientes viviendas y hay que incentivar la construcción. Se ha convertido en una prioridad nacional y en el centro del debate político. Como sistema financiero podemos ayudar”, ha señalado.
En esta línea, ha apuntado que el incremento de los precios, que se sitúa en torno al 12%, dificulta el acceso a la vivienda y la capacidad de las familias para asumir los costes. “Hay una oferta y una demanda que provocan un incremento de los precios y hay que aumentar la oferta para reducirlos. No hay otro camino, aunque no es lo único que hay que hacer. Las casas no se construyen de la noche a la mañana, pero necesitamos una senda de mucha más actividad”, ha defendido.
Los recursos de clientes también mantuvieron una evolución positiva, hasta alcanzar los 760.353 millones de euros, un 5,6% más. Asimismo, los activos bajo gestión aumentaron un 10,6%, hasta los 216.333 millones, gracias al impulso de los fondos de inversión y los planes de pensiones. Estos últimos, pese a partir de una posición habitualmente menos atractiva para los ahorradores, también registraron un avance del 8%.
Tenemos la cifra más baja en morosidad de los grandes bancos hasta ahora
Otro de los aspectos destacados de las cuentas es la mejora de la calidad de la cartera crediticia. Los saldos dudosos se redujeron hasta los 7.733 millones de euros, mientras que la tasa de morosidad bajó al 1,76%. Además, la ratio de cobertura de estos créditos se elevó hasta el 82% y el coste del riesgo se mantuvo estable en el 0,24%.
Gortázar ha destacado especialmente estos indicadores durante su valoración de los resultados: “La morosidad sigue bajando. Tenemos la cifra más baja de los grandes bancos hasta ahora y también la cobertura más alta”.
En materia de solvencia, la ratio de capital CET1 se situó en el 12,5% al cierre de septiembre. Esta cifra ya incorpora el impacto de 20 puntos básicos derivado del programa de recompra de acciones de 500 millones de euros anunciado el pasado mes de abril. A ello se suma una posición de liquidez respaldada por 151.506 millones de euros en activos líquidos.
El consejero delegado también ha valorado el contexto económico y financiero en el que se han producido estos resultados. Aunque ha reconocido que 2026 ha estado marcado por diferentes incertidumbres externas, ha subrayado el buen comportamiento de los mercados y la evolución del negocio. “Ha sido un año bueno de mercado”, ha afirmado.
Tenemos una vocación social muy relevante y una política de inclusión muy destacabl
Junto a la presentación de sus resultados, el consejo de administración ha dado luz verde a un dividendo a cuenta de 1.281 millones de euros, equivalente a 18,44 céntimos brutos por acción. El pago está previsto para el próximo 6 de noviembre y representa el 40% del beneficio neto consolidado obtenido durante el primer semestre de 2026.
La política de remuneración a los accionistas contempla distribuir en efectivo entre el 50% y el 60% del beneficio neto anual, a través de un pago a cuenta y otro complementario, que deberá recibir el visto bueno de la junta de accionistas. Además, CaixaBank ha decidido prorrogar hasta el 30 de enero de 2027 el plazo de ejecución de su programa de recompra de acciones, que cuenta con una dotación máxima de 500 millones de euros.
Por último, Gortázar ha puesto en valor la dimensión social de la entidad y su contribución a través de iniciativas impulsadas por la Fundación “la Caixa”. “Tenemos una vocación social muy relevante y una política de inclusión muy destacable”, ha señalado. En este sentido, ha recordado la labor que se desarrolla en ámbitos como la atención a las personas mayores, la investigación y la cultura, y ha defendido que los buenos resultados del banco también permiten reforzar este compromiso con la sociedad.
Comentarios
Solo los socios pueden comentar.
Únete a la comunidad de El Plural para participar en la conversación.