
Añadir ElPlural.com como fuente preferida de Google.
Mantente informado con las últimas noticias de actualidad.
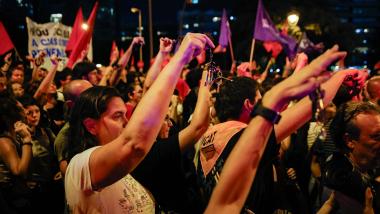
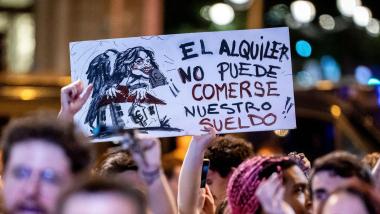
La crisis de la vivienda ya no cabe en una estadística. Se ve en las tiendas de campaña que han ocupado la Puerta del Sol, en los desahucios capaces de movilizar barrios enteros y en una generación que dedica una parte creciente de su salario simplemente a mantener un techo. La acampada instalada en el corazón de Madrid desde finales de septiembre, impulsada inicialmente por el Sindicato de Inquilinas tras el desahucio de Maricarmen Abascal, ha devuelto la vivienda al centro de la calle con demandas que van desde impedir desahucios sin alternativa habitacional hasta congelar alquileres o dar mayor estabilidad a los contratos.
Mientras fuera del Congreso el malestar se mide en tiendas de campaña, dentro de las instituciones una parte del debate continúa girando alrededor de dos personajes que parecen capaces de explicar por sí solos el mercado español: el pequeño propietario que alquila una segunda vivienda y el fondo buitre que acumula cientos o miles de pisos. Los dos existen. Pero entre uno y otro aparece una realidad mucho menos cómoda para los discursos políticos: particulares con dos, tres, cinco o diez viviendas alquiladas, sociedades patrimoniales, empresas inmobiliarias, SOCIMI y otros operadores que completan un mercado mucho más concentrado de lo que sugiere la imagen del casero con un único piso.
Los datos permiten acercarse a una pregunta bastante sencilla que rara vez encuentra una respuesta igual de sencilla: ¿quién cobra realmente el alquiler en España?
El pequeño casero existe, pero no controla todo el mercado
España sigue teniendo un mercado residencial dominado numéricamente por personas físicas. El Banco de España calcula que cerca del 90% de los propietarios de viviendas destinadas al alquiler habitual son particulares, una circunstancia que diferencia el mercado español de otros países con mayor presencia de operadores profesionales.
El dato podría utilizarse para cerrar el debate: nueve de cada diez caseros son particulares. Pero contar propietarios no es lo mismo que contar viviendas.
Entre esos arrendadores particulares, el 76,1% tiene una sola vivienda alquilada. Sin embargo, únicamente posee el 50,7% de las viviendas arrendadas que están en manos de personas físicas. El resto se reparte entre propietarios con carteras mayores. Quienes tienen dos viviendas representan el 15% de los caseros particulares, pero concentran el 21,8% de esas casas. Los que poseen entre tres y cinco son apenas el 7,5% de los propietarios, aunque controlan otro 18,9% del parque.
La fotografía se vuelve todavía más clara cuando se amplía el mercado más allá de las personas físicas. Un informe publicado este año por el Ministerio de Derechos Sociales, Consumo y Agenda 2030, elaborado junto al CSIC a partir de datos de la Agencia Tributaria, concluye que los particulares con una sola vivienda alquilada representan aproximadamente el 39% del conjunto de viviendas destinadas al alquiler habitual una vez que se incorporan al cálculo multipropietarios, empresas, fondos y entidades públicas. El 61% restante queda en manos de particulares con dos o más viviendas y personas jurídicas, incluyendo también a las administraciones.
Hay que manejar correctamente ambas cifras. El 61% no significa que seis de cada diez pisos estén en manos de fondos de inversión. Ni siquiera que estén todos en manos de grandes tenedores. Incluye realidades muy distintas. Pero sí cuestiona una equivalencia instalada en una parte del debate público: propietario particular no significa necesariamente propietario de un único piso y mercado dominado por particulares tampoco significa mercado compuesto mayoritariamente por pequeños arrendadores.
La concentración, además, aumenta en algunas de las ciudades donde el drama del alquiler es más intenso. Según el mismo estudio, los multipropietarios particulares controlan el 56,4% del alquiler privado perteneciente a personas físicas en Madrid y el 60,8% en Barcelona. En Palma alcanzan el 63%.
El verdadero abismo está entre quien paga vivienda y quien acumula patrimonio
Saber quién posee los pisos ayuda a entender el mercado, pero no explica por sí solo la magnitud del problema. La crisis de la vivienda se ha convertido también en una brecha patrimonial y generacional.
España continúa siendo un país mayoritariamente propietario, pero cada vez lo es menos. En 2025, el 73,3% de los hogares residía en una vivienda de su propiedad, el porcentaje más bajo desde que comienza la serie del INE en 2004. Otro 20,2% vivía de alquiler y el 6,5% restante lo hacía en viviendas cedidas. De los hogares propietarios, además, el 48,9% ya había terminado de pagar su casa y el 24,4% continuaba abonando una hipoteca.
La evolución es especialmente significativa porque durante décadas la compra de vivienda funcionó en España como una de las principales vías de construcción de patrimonio de las clases medias. Una familia pagaba durante años una hipoteca, pero al final del proceso conservaba un activo. Para una parte de las generaciones más jóvenes, ese camino se está estrechando: entran más tarde en el mercado laboral estable, encuentran viviendas mucho más caras respecto a sus ingresos y permanecen durante más años pagando alquileres que dificultan precisamente ahorrar la entrada necesaria para comprar.
Así aparece uno de los círculos más perversos de la crisis habitacional. Quien ya posee una vivienda puede disponer de un activo cuyo valor se revaloriza e incluso obtener una renta mensual adicional si dispone de otros inmuebles. Quien no la tiene necesita dedicar todos los meses una parte importante de sus ingresos a acceder temporalmente a esa misma vivienda. El alquiler proporciona un techo, pero no genera patrimonio para quien lo paga.
Y cuanto más pesa sobre el salario, más difícil resulta salir de él. Por eso el problema no puede medirse únicamente por el número de pisos disponibles. También importa quién dispone del capital necesario para adquirirlos y quién queda condenado a competir por ellos desde una posición económica cada vez más débil.
La Puerta del Sol ofrece estos días una imagen difícilmente reducible a una tabla de Excel. La movilización surgió después del desahucio de Maricarmen Abascal, de 87 años, y ha reunido sensibilidades distintas del movimiento por la vivienda. Los colectivos que permanecen en la plaza no comparten todas las recetas, pero sí una misma denuncia: para una parte de la población, especialmente en ciudades como Madrid, mantener una vivienda se ha convertido en una fuente permanente de inseguridad.
Entre el casero con un piso y Blackstone hay medio mercado
El peso limitado de las grandes empresas sobre el conjunto nacional tampoco significa que la financiarización de la vivienda sea un invento. Empresas y fondos poseen menos del 10% del alquiler residencial habitual a escala estatal, pero su presencia aumenta en determinados territorios y segmentos y no explica por sí sola la concentración de la propiedad.
Precisamente ahí se encuentra uno de los problemas del debate político. Resulta sencillo construir la discusión colocando en un extremo a una familia que heredó el piso de sus padres y, en el contrario, a Blackstone. Lo difícil empieza cuando hay que mirar todo lo que existe entre ambos.
Hay particulares que alquilan una vivienda para completar una pensión o unos ingresos. Otros tienen dos. Algunos acumulan cinco, seis o diez. Después aparecen sociedades creadas específicamente para gestionar patrimonio inmobiliario, empresas especializadas en alquiler residencial y grandes operadores. Todos pueden figurar bajo etiquetas distintas pese a competir sobre el mismo bien básico: la vivienda.
La cuestión tiene especial importancia cuando se diseñan políticas públicas. Proteger a una persona que obtiene unos cientos de euros al mes de la única vivienda que heredó no supone necesariamente aplicar las mismas reglas a quien ha construido una cartera inmobiliaria de diez pisos, aunque ambos sean jurídicamente personas físicas. Del mismo modo, reducir toda la crisis a la actuación de los fondos deja fuera a una mayoría del parque residencial sobre la que estos no tienen ningún control.
Lo que sí comparten todos esos inmuebles es el mercado al que llegan los inquilinos. Y ese mercado se ha convertido para millones de personas en la única puerta de entrada a una vivienda que cada vez cuesta más convertir en propia.
La protesta que ha vuelto a llenar Sol conecta precisamente con esa sensación. No se limita a exigir que desaparezca un fondo concreto o que se proteja a un determinado tipo de casero. Su reivindicación de fondo cuestiona que la capacidad económica de quien busca rentabilizar una vivienda tenga cada vez más peso sobre las condiciones de vida de quien simplemente necesita habitarla.
El pequeño propietario existe y ocupa una parte importante del mercado. También existen los grandes fondos y las compañías inmobiliarias. Pero los datos muestran que entre ambos se extiende una franja enorme de multipropietarios que suele desaparecer cuando la discusión se reduce a esos dos extremos.
Esa radiografía no rebaja la gravedad del drama de la vivienda. Al contrario, explica por qué resulta tan difícil resolverlo. España no tiene simplemente un problema con unos cuantos fondos buitre. Tiene un problema mucho más profundo con el acceso y la distribución de un bien imprescindible que durante décadas ha sido también uno de los principales vehículos de inversión y acumulación de patrimonio.
Mientras unos hogares pueden sumar una segunda, tercera o cuarta vivienda a sus activos, otros llegan a final de mes después de entregar una porción creciente de su sueldo al propietario. Y para muchos jóvenes, el alquiler ya no funciona como una estación temporal antes de comprar su primera casa. Se está convirtiendo en el lugar en el que pueden quedarse atrapados durante buena parte de su vida.