Añadir ElPlural.com como fuente preferida de Google.
Mantente informado con las últimas noticias de actualidad.
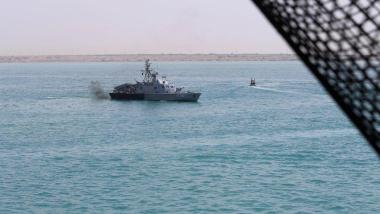
La intensificación de las amenazas y los ataques contra buques en el estrecho de Ormuz han vuelto a provocar que Bruselas arquee la ceja en materia energética. La vía marítima, situada entre Irán y Omán, constituye uno de los principales puntos de paso del comercio mundial de hidrocarburos, y la reducción del tráfico a su través en los últimos meses ha puesto en entredicho hasta qué punto un conflicto regional puede alterar los mercados internacionales y encarecer el suministro energético de la Unión Europea.
El 8 de octubre, Reuters informó de que el tránsito de buques en el estrecho había caído hasta su nivel más bajo en más de dos meses, después de que los ataques contra embarcaciones alcanzaran la semana anterior su mayor frecuencia desde el inicio de la guerra. Según datos de Kpler, el volumen de crudo que atravesaba el estrecho descendió hasta al menos 10,1 millones de barriles diarios, un 74% del nivel anterior al conflicto. Aunque las exportaciones de otros puntos de Oriente Próximo han compensado parte de la caída, las amenazas a la navegación mantienen la incertidumbre sobre la evolución de los precios.
Un cuello de botella con repercusiones globales
Antes de la guerra, por Ormuz transitaba aproximadamente una quinta parte del suministro mundial de petróleo y gas natural licuado (GNL). Su importancia no reside únicamente en el volumen de mercancías que atraviesa sus aguas, sino también en las limitadas alternativas disponibles para transportar determinados cargamentos desde los países productores del golfo Pérsico. Arabia Saudí y Emiratos Árabes Unidos cuentan con infraestructuras que permiten desviar parte de sus exportaciones hacia otras costas, pero estas rutas no pueden sustituir por completo la capacidad del estrecho. Además, los ataques a instalaciones energéticas y los riesgos para los petroleros dificultan la recuperación del transporte incluso cuando existe producción disponible.
Los datos de septiembre ilustran esta fragilidad. Las exportaciones de petróleo, condensados y combustibles refinados de los países del Golfo, excluido Irán, alcanzaron una media de 19,2 millones de barriles diarios, aproximadamente un 81% de los niveles anteriores a la guerra, según Vortexa. Sin embargo, el repunte no se ha traducido en una normalización completa del mercado. Los envíos de combustibles refinados continuaron especialmente afectados, con volúmenes equivalentes al 60 % de los anteriores al conflicto. La tensión logística también repercute en los costes de transporte y aseguramiento de los buques. En un mercado internacional interconectado, la amenaza de interrupciones puede elevar las cotizaciones del crudo y de los productos refinados incluso en países que no dependen directamente de las importaciones procedentes del Golfo.
Europa, menos expuesta pero no inmune
En todo este marco, la Unión Europea dispone de una estructura de suministro más diversificada que otros mercados especialmente dependientes de Oriente Próximo. No obstante, continúa dependiendo de las importaciones para cubrir buena parte de sus necesidades energéticas. Según la Comisión Europea, en 2024 la UE produjo el 43% de la energía que consumió e importó el 57% restante. El petróleo y sus derivados representaron el 67% de las importaciones energéticas, mientras que el gas natural supuso el 24%.
La exposición directa a Ormuz es relativamente limitada, pero el impacto indirecto puede ser considerable. Si disminuye la disponibilidad mundial de crudo o de combustibles refinados, los compradores europeos deben competir con otros mercados por los cargamentos alternativos. Esta presión puede trasladarse a los precios de los carburantes, el transporte, la industria y otros sectores intensivos en energía.
El gas presenta un riesgo adicional. Europa ha incrementado su capacidad para importar GNL desde distintos países, lo que le permite reducir la dependencia de los gasoductos tradicionales. Sin embargo, el suministro marítimo está condicionado por la competencia internacional y por la disponibilidad de buques, terminales y cargamentos. En 2025, Estados Unidos aportó el 58% del GNL importado por la UE, equivalente aproximadamente a una cuarta parte de su demanda total de gas. Qatar, otro proveedor relevante del mercado internacional, depende de las rutas marítimas del Golfo para distribuir buena parte de su producción. Una interrupción prolongada en Ormuz podría, por tanto, encarecer las compras europeas incluso si el gas destinado directamente a Europa no desapareciera por completo.
Reservas y diversificación como primera línea de defensa
La UE cuenta con mecanismos destinados a amortiguar las interrupciones del suministro. Entre ellos figuran las reservas estratégicas de petróleo, la diversificación de proveedores y la infraestructura para recibir gas natural licuado. Los Estados miembros deben mantener reservas de petróleo o productos petrolíferos equivalentes, como mínimo, a 90 días de importaciones netas o 61 días de consumo interno, según el criterio aplicable.
Estas herramientas permiten ganar tiempo ante una crisis, pero no eliminan sus efectos económicos. Las reservas pueden cubrir necesidades temporales, mientras que la sustitución de proveedores requiere encontrar cargamentos disponibles y asumir, en ocasiones, costes superiores. Si las restricciones se prolongan, el margen de respuesta se reduce significativamente. La Agencia de Cooperación de los Reguladores de la Energía de la UE (ACER) advierte de que un cierre del estrecho durante todo 2026 podría generar un déficit de 27.000 millones de metros cúbicos de GNL en el mercado mundial respecto a 2025. El organismo señala que la eficiencia energética, la diversificación de suministros y el despliegue de renovables son instrumentos esenciales para reducir esa vulnerabilidad.
La autonomía energética, más allá de las reservas
La crisis de Ormuz vuelve a poner de manifiesto que la seguridad energética no depende únicamente de disponer de reservas suficientes o de garantizar el paso de los petroleros. También está relacionada con la capacidad de reducir la demanda de combustibles importados y sustituirlos por fuentes de producción propias. La expansión de la energía eólica y solar, la electrificación del transporte y de determinados procesos industriales, y las mejoras de eficiencia, directrices hacia las que ya se encamina el continente, pueden disminuir la exposición europea a las oscilaciones del mercado internacional. Sin embargo, estas transformaciones requieren inversiones, infraestructuras y tiempo, por lo que no ofrecen una respuesta inmediata a una interrupción del suministro.
El conflicto también evidencia los límites de una estrategia basada exclusivamente en cambiar de proveedor. Sustituir un origen por otro reduce la concentración del riesgo, pero no elimina la dependencia de los mercados globales ni la influencia de las rutas marítimas estratégicas. La evolución de la situación en Ormuz determinará la presión inmediata sobre los precios y la disponibilidad de hidrocarburos. Para Europa, el desafío consiste en combinar la protección frente a las crisis de corto plazo con una transformación estructural que reduzca su necesidad de importar combustibles fósiles.
Comentarios
Tu comentario
Solo los socios pueden comentar.