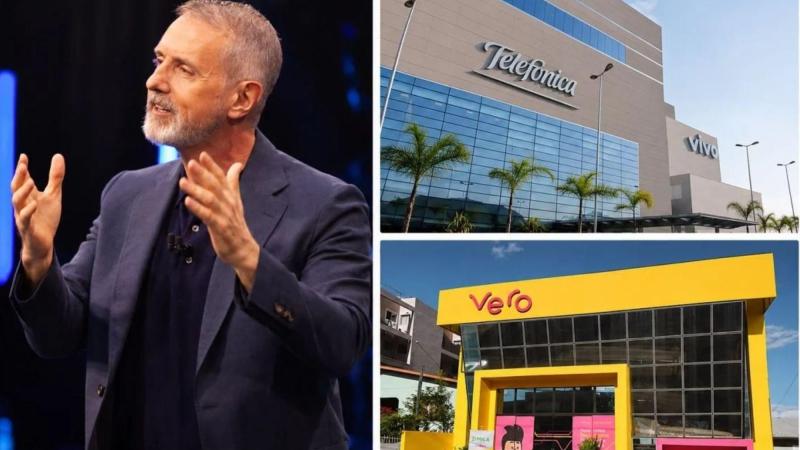
Los analistas financieros han acogido favorablemente la posible adquisición del operador brasileño de fibra óptica Vero por parte de Telefónica Brasil (Vivo), una operación valorada en torno a 1.000 millones de euros que, según las principales firmas de análisis, presenta una sólida lógica estratégica, un precio razonable y un impacto financiero asumible para el grupo español.
Los informes de GVC Gaesco, CaixaBank, JB Capital Markets, Alantra y Banco Sabadell coinciden en reconocer el atractivo industrial de la operación, que permitiría a Telefónica acelerar su crecimiento en Brasil, reforzar su presencia en las regiones más desarrolladas del país y avanzar en la consolidación de uno de sus principales mercados estratégicos.
Según publicó el diario 'Expansión', Telefónica Brasil mantiene conversaciones preliminares y no vinculantes con los accionistas de Vero, entre ellos los fondos Vinci Partners y Warburg Pincus, para estudiar una posible adquisición. La compañía ha confirmado la existencia de estos contactos al regulador brasileño, aunque ha precisado que todavía no existe ningún acuerdo definitivo.
Refuerzo competitivo y crecimiento
Uno de los aspectos más valorados por los analistas es el fortalecimiento de la posición competitiva de Vivo en el mercado brasileño de banda ancha fija. Según GVC Gaesco, la incorporación de Vero permitiría elevar la cuota de mercado de Telefónica Brasil desde el 14,8% hasta aproximadamente el 17%, acercándose a Claro, actual líder del sector con el 18,8%.
La firma considera que la adquisición tiene pleno sentido estratégico, especialmente por el refuerzo de la presencia de Vivo en las regiones del sur y sureste de Brasil, donde se concentra una parte importante del mercado de telecomunicaciones.
Por su parte, CaixaBank destaca que Vero aportaría una red de fibra óptica con cobertura para 7,2 millones de hogares y alrededor de 1,3 millones de clientes distribuidos en nueve estados brasileños.
Esta infraestructura complementaría la actual red de Vivo, que alcanza aproximadamente 32 millones de hogares y cuenta con 8,4 millones de accesos de fibra óptica, permitiendo acelerar la expansión sin necesidad de realizar inversiones equivalentes en nuevos despliegues.
Alantra también subraya el potencial de la adquisición para mejorar la eficiencia de las inversiones y aprovechar las capacidades comerciales de Telefónica Brasil, especialmente mediante la comercialización conjunta de servicios de fibra y telefonía móvil.
Precio razonable y endeudamiento controlado
Los analistas consideran, además, que la valoración estimada de 1.000 millones de euros resulta razonable en relación con la capacidad de generación de resultados de Vero. GVC Gaesco, JB Capital Markets y Alantra sitúan el múltiplo de valoración de la operación en el entorno de 6,7 a 6,9 veces el resultado bruto de explotación (ebitda), antes de considerar las posibles sinergias.
GVC Gaesco destaca que la integración permitiría, además, refinanciar parte de la deuda de Vero en mejores condiciones financieras gracias a la mayor solvencia y capacidad crediticia de Telefónica Brasil.
En cuanto al impacto sobre el balance del grupo español, las estimaciones apuntan a que el ratio de endeudamiento neto sobre ebitda aumentaría moderadamente desde aproximadamente 2,6 hasta 2,7 veces, un incremento considerado manejable por las firmas de análisis.
CaixaBank destaca que, aunque el grupo Telefónica presenta mayores limitaciones para abordar adquisiciones, su filial brasileña dispone de una estructura financiera más sólida y capacidad suficiente para asumir una operación de estas características.
Potencial de creación de valor
JB Capital Markets considera estratégicamente razonable la adquisición por la complementariedad de las redes y las oportunidades de crecimiento, y señala que el precio planteado no parece exigente.
Alantra identifica oportunidades adicionales para mejorar los resultados operativos de Vero mediante las capacidades comerciales de Vivo, la reducción de costes y el desarrollo de ofertas convergentes.
Los analistas también introducen algunas cautelas relacionadas con la evolución comercial de Vero, que viene registrando pérdidas de clientes, y con la necesidad de materializar las sinergias para justificar la inversión.
Banco Sabadell considera que la operación podría tener sentido estratégico, aunque condiciona su atractivo al precio definitivo, la calidad de los activos y el grado de complementariedad de las infraestructuras.
En cualquier caso, los informes coinciden en que el impacto financiero de la adquisición sería limitado en relación con el tamaño de Telefónica.
JB Capital Markets estima que, incluso suponiendo una creación de valor del 20% en la operación, su contribución equivaldría aproximadamente al 1% de la capitalización bursátil del grupo español.
La valoración mayoritariamente favorable de las firmas de análisis pone de relieve el atractivo del mercado brasileño para Telefónica, cuya filial Vivo continúa consolidándose como uno de los principales motores de crecimiento del grupo y como protagonista del proceso de concentración del sector de las telecomunicaciones en Brasil.
Añadir ElPlural.com como fuente preferida de Google.
Mantente informado con las últimas noticias de actualidad.